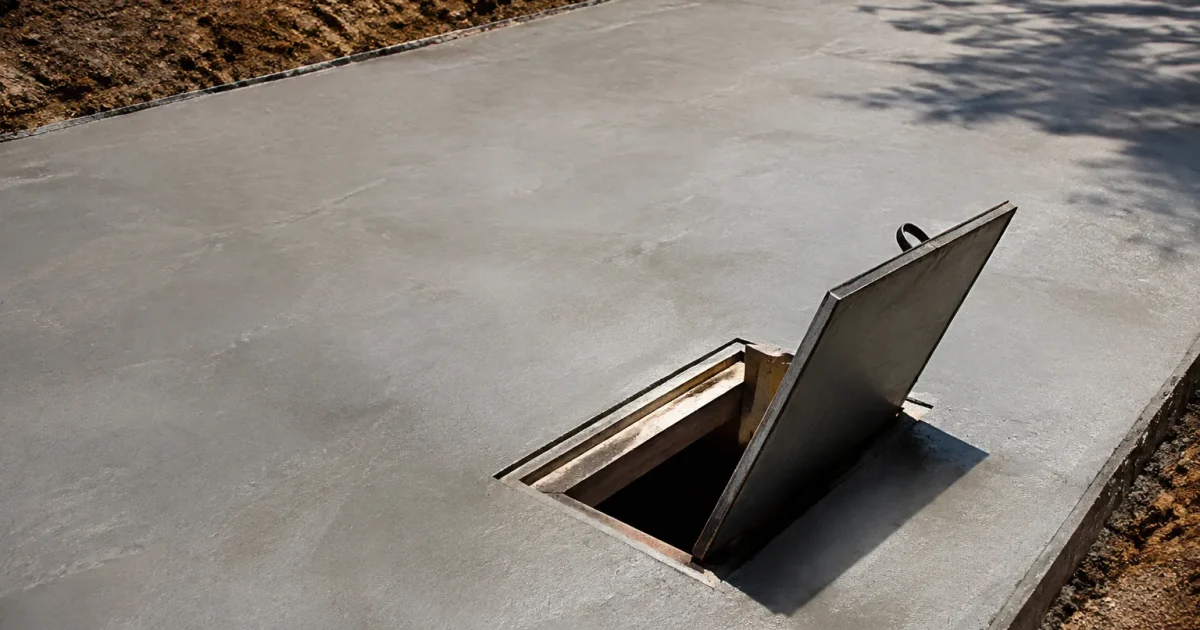
Un week-end de bricolage, une dalle coulée pour que l’abri ne bouge plus à la première tempête, et on n’y pense plus. Trois ans plus tard, une enveloppe de l’administration fiscale atterrit dans la boîte aux lettres. Ce scénario est plus fréquent qu’on ne l’imagine, et il repose sur un critère très précis.
La réponse tient en une phrase : une dalle béton transforme votre cabane en construction permanente. Elle devient alors un local imposable, avec à la clé la taxe d’aménagement une fois et la taxe foncière chaque année. Voyons pourquoi, et surtout comment éviter la mauvaise surprise ou la réparer.
Dalle béton : pourquoi elle transforme votre abri en construction taxable
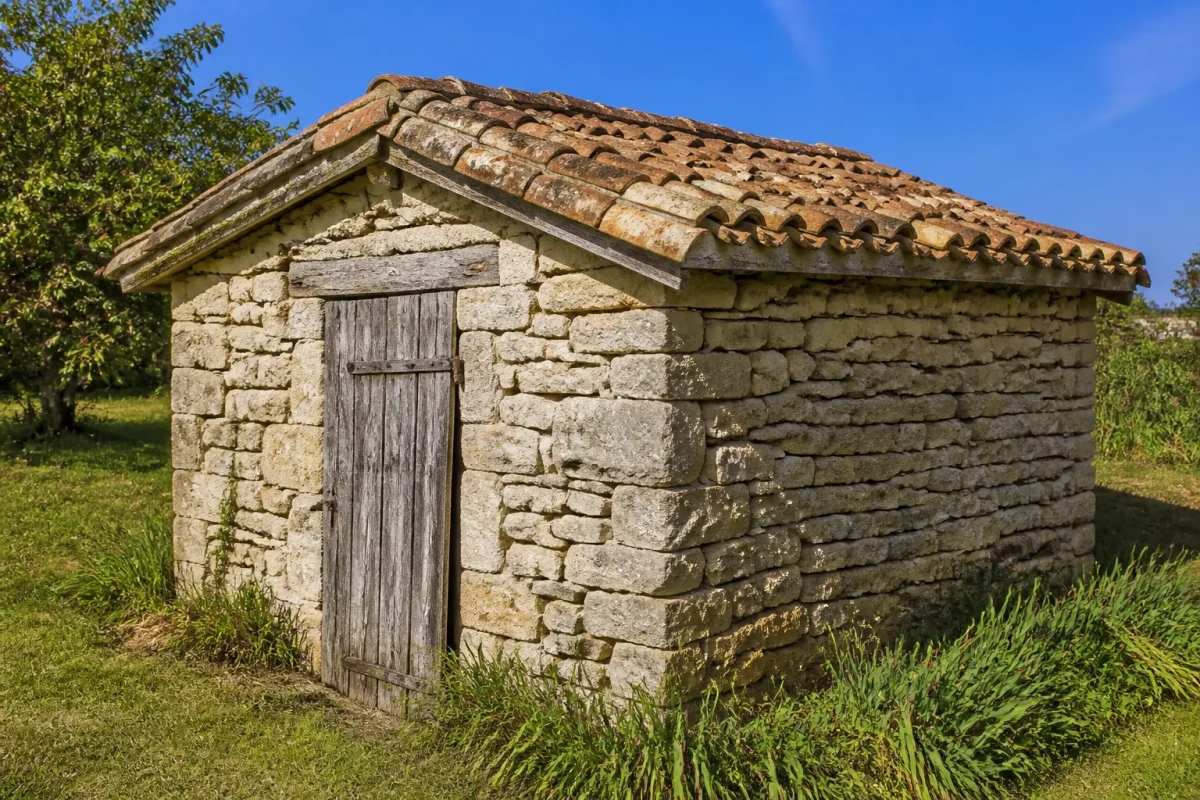
Pour le fisc, un abri posé sur le gazon et un abri scellé dans le béton n’ont rien en commun. Le premier se déplace, se démonte, disparaît du jardin sans laisser de trace. Le second est ancré dans le sol par des fondations ou une dalle : c’est une construction permanente, assimilée à un bâtiment.
Le courrier n’arrive pas le jour des travaux. L’administration fiscale croise aujourd’hui les photos aériennes, les permis, les déclarations préalables et les données cadastrales pour repérer les surfaces qui apparaissent sans avoir été déclarées. Un abri bétonné figure sur les clichés suivants, et la différence finit par ressortir, parfois deux ou trois ans après l’installation.
Le critère fiscal qui change la donne : démontable ou fixé au sol
Côté taxe foncière, la règle est claire : sont imposables les constructions fixées au sol à perpétuelle demeure. Un abri en kit, simplement posé sur des plots ou des parpaings, reste une construction démontable et échappe en principe à cet impôt. Dès qu’il y a fixation au sol (dalle, fondations, scellement), la bascule se produit.
La taxe d’aménagement obéit à une autre logique, surtout liée à la taille. Elle vise les constructions de plus de 5 m², closes, couvertes et hautes de plus de 1,80 m. Ce seuil de 5 m² compte donc même pour un abri démontable : posé sur plots, il peut être concerné au-delà de cette surface.
| Surface de l’abri | Formalité d’urbanisme | Incidence fiscale |
|---|---|---|
| Jusqu’à 5 m² | Aucune en général (hors secteur protégé) | Pas de taxe d’aménagement ; taxe foncière possible si fixé au sol |
| De 5 à 20 m² | Déclaration préalable | Taxe d’aménagement et taxe foncière |
| Plus de 20 m² | Permis de construire | Taxe d’aménagement et taxe foncière |
Ces seuils d’emprise au sol et de surface de plancher peuvent varier selon le PLU de votre commune, notamment en zone protégée. Un passage en mairie avant de couler quoi que ce soit évite bien des déconvenues.
Quelles taxes peut déclencher votre abri scellé
La taxe d’aménagement : une fois, au départ
C’est une taxe unique, calculée sur la surface de plancher de l’abri. Elle repose sur une valeur forfaitaire par mètre carré (environ 930 € hors Île-de-France), multipliée par les taux votés par votre commune et votre département. Aucun abattement ne s’applique à une simple annexe de jardin.
La taxe foncière : chaque année ensuite
Une fois l’abri reconnu comme construction permanente, la valeur locative cadastrale de votre bien augmente, et la taxe foncière suit. La hausse reste souvent de quelques dizaines d’euros par an, mais elle revient chaque année. Selon les décisions de la commune, une exonération de 2 ans peut s’appliquer aux constructions nouvelles, ce qui retarde le premier effet sur votre avis d’imposition.
Abri de 15 m² : l’ordre de grandeur de la facture
Prenons 15 m² de surface taxable, une valeur forfaitaire de 930 € le m² et des taux cumulés de 3,5 % (hypothèse courante). Cela donne 15 × 930 × 3,5 % : environ 490 € de taxe d’aménagement, payés une seule fois. S’y ajoute la hausse annuelle de taxe foncière, variable selon votre commune.
Déclarer dans les 90 jours : comment et à qui
Une construction nouvelle ou un agrandissement doit être signalé à l’administration fiscale dans les 90 jours suivant la fin des travaux. La démarche se fait en ligne, depuis votre espace particulier, dans la rubrique « Gérer mes biens immobiliers ». Vous y remplissez l’équivalent du formulaire H1 pour une maison individuelle, ou du formulaire H2 pour un appartement.
Si votre abri a fait l’objet d’une déclaration préalable ou d’un permis de construire, la taxe d’aménagement est calculée à partir de ce dossier d’urbanisme. La déclaration fiscale reste malgré tout à faire pour la taxe foncière, car les deux circuits sont distincts.
Les risques si vous ne déclarez pas votre abri fixé
Le courrier reçu des années plus tard sert en général à lancer une régularisation fiscale. Vous devez alors déclarer la construction, régler la taxe d’aménagement et accepter un rappel de taxe foncière sur les années écoulées, dans la limite des délais de reprise. Des pénalités et des intérêts de retard peuvent s’ajouter, d’où l’intérêt de répondre vite et sans bluff.
Un second risque, plus discret, concerne l’urbanisme : un abri de plus de 5 m² installé sans déclaration préalable, ou de plus de 20 m² sans permis de construire, peut être jugé irrégulier. La mairie peut exiger une mise en conformité, voire sanctionner. Ignorer le courrier n’efface jamais le dossier, cela alourdit simplement la note.
Le bon réflexe si le courrier est déjà là
Relisez la date et la nature de la taxe réclamée, vérifiez la surface retenue, puis répondez dans le délai indiqué. Une surface erronée (mur extérieur compté, partie non close) est une erreur courante et se conteste.
Comment installer un abri sans déclencher de taxation
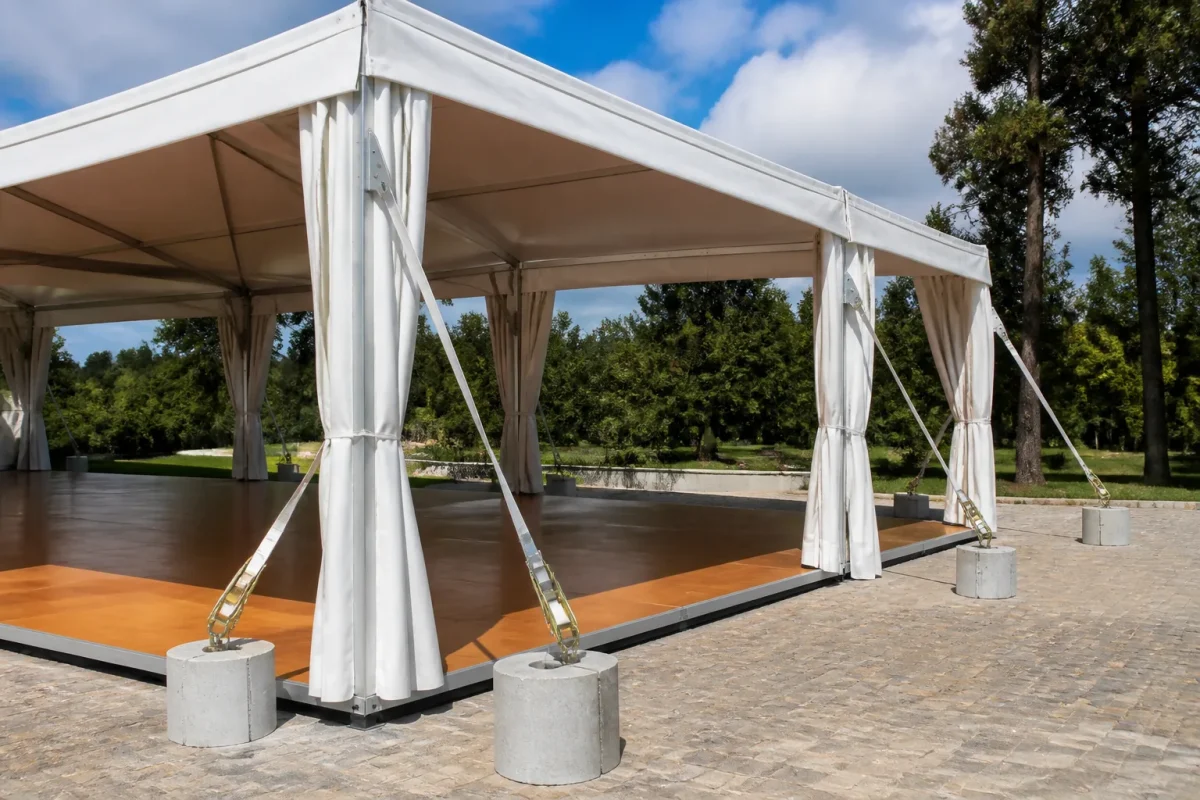
Le vent est la vraie raison de couler du béton, et il existe des solutions plus légères. Des plots, des vis de sol ou un lestage par chaînes et sangles maintiennent un abri sans en faire une construction permanente. Cela préserve le caractère démontable, à condition que l’abri puisse réellement se retirer sans casse.
Avant de vous lancer, passez cette liste en revue :
- Mesurez la surface et la hauteur : sous 5 m², vous êtes dans le cas le plus simple.
- Consultez le PLU de la commune pour connaître les règles d’emprise au sol et d’aspect.
- Déposez une déclaration préalable entre 5 et 20 m², un permis de construire au-delà.
- Privilégiez plots ou vis de sol plutôt qu’une dalle ou des fondations.
- Notez la date de fin des travaux et déclarez le bien dans les 90 jours si une taxation s’applique.
Si vous avez déjà coulé la dalle, mieux vaut déclarer spontanément que d’attendre le courrier. Vous gardez la main sur le calendrier, vous évitez la majoration liée à un contrôle et vous dormez tranquille. Un abri de jardin n’a rien d’anodin pour le fisc dès l’instant où il est ancré dans le sol.