
Un volet roulant qui refuse de se fermer ou qui s’effondre après un coup de vent, c’est le genre d’incident qui pose immédiatement une question : l’assurance habitation va-t-elle payer la réparation ? La réponse dépend presque toujours de l’origine de la casse, pas du volet lui-même.
Si le dommage résulte d’un sinistre couvert par votre contrat (tempête, cambriolage, vandalisme, catastrophe naturelle), l’indemnisation est possible sous réserve des franchises et plafonds prévus. En revanche, une panne liée à l’usure ou à un défaut d’entretien reste généralement à la charge de l’occupant, qu’il soit propriétaire ou locataire.
Volet roulant cassé et assurance habitation : ce qui est couvert
Un volet roulant est considéré comme un élément du bâti, au même titre qu’une porte ou une fenêtre (à comparer avec les garanties à jouer en cas de fissure sur une maison neuve). Il entre donc naturellement dans le périmètre de la garantie habitation multirisque, mais uniquement lorsque sa dégradation découle d’un événement précis et identifiable.
Sinistres climatiques et catastrophes naturelles
La tempête figure parmi les causes les plus fréquentes de volets arrachés ou faussés. La garantie événements climatiques couvre les dégâts liés au vent violent, à la grêle qui fissure les lames, ou aux chutes d’objets pendant un orage. Cette garantie s’active en général dès qu’un seuil de vent est constaté par une station météo proche du sinistre, ou que les dégâts sur les habitations voisines confirment l’intensité de l’épisode.
La catastrophe naturelle relève d’un mécanisme différent : elle nécessite un arrêté officiel de reconnaissance (inondation, coulée de boue, séisme) et déclenche une indemnisation spécifique, souvent avec une franchise légale fixe. Un volet endommagé par une inondation entre typiquement dans ce cadre.
Vandalisme et tentative d’effraction
Un volet forcé lors d’une tentative de cambriolage, une lame défoncée à coups de pied ou un coffre de motorisation arraché relèvent de la garantie vandalisme et effraction. Il n’est pas nécessaire que le vol ait réussi : les dégâts causés par une tentative avortée sont couverts au même titre qu’un cambriolage abouti. Un dépôt de plainte reste toutefois indispensable pour activer cette garantie.
Volet manuel ou électrique : quelle différence de couverture ?
Pour un volet manuel, la mécanique est simple : sangle, manivelle ou lames cassées relèvent des mêmes garanties que celles évoquées plus haut (climat, vandalisme, catastrophe naturelle). Le raisonnement change pour un volet électrique, qui ajoute une dimension supplémentaire : la motorisation.
Si un court-circuit, une surtension ou un orage endommage le moteur ou la carte électronique, c’est la garantie dommages électriques qui intervient, distincte de la garantie tempête classique. Certains contrats limitent cette garantie aux appareils électroménagers et excluent les automatismes de volet : il faut vérifier les exclusions dans les conditions générales. La casse d’une vitre intégrée au coffre du volet, elle, relève plutôt de la garantie bris de glace.
Propriétaire ou locataire : qui doit payer la réparation ?
La répartition des frais dépend de la nature de la panne, indépendamment de l’assurance. Les menues réparations et l’entretien courant (graissage, remplacement d’une sangle, réglage) incombent au locataire, conformément au décret fixant la liste des réparations locatives. À l’inverse, le remplacement d’un mécanisme entier usé par le temps relève de la vétusté et reste à la charge du propriétaire ou du bailleur.
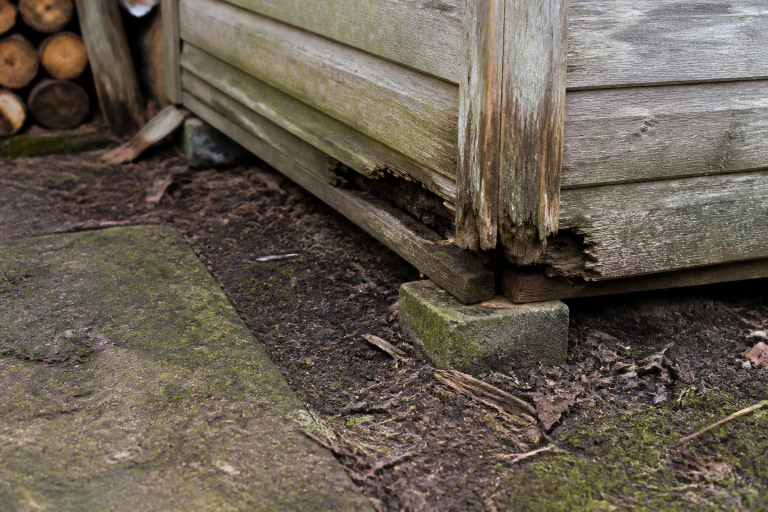
Quand la casse résulte d’un sinistre couvert (tempête, vandalisme), c’est l’assurance habitation du locataire (ou du propriétaire occupant) qui intervient, indépendamment de cette répartition classique. Un locataire a donc tout intérêt à vérifier que son contrat couvre bien les dommages au logement et pas seulement son mobilier personnel, tout comme il est utile de savoir comment refaire l’étanchéité du bas d’un abri de jardin pourri pour éviter des dégâts similaires liés à l’usure.
Comment déclarer un volet roulant cassé à votre assurance ?

La déclaration de sinistre doit intervenir rapidement pour ne pas perdre le droit à indemnisation. Le délai légal est généralement de 5 jours ouvrés après la découverte du dommage, ramené à 2 jours ouvrés en cas de vol ou de tentative d’effraction, et porté à 10 jours en cas de catastrophe naturelle reconnue.
Pour constituer un dossier de preuves solide, il est utile de réunir des photos du volet endommagé, une facture ou un devis de réparation, un dépôt de plainte si le sinistre implique une intrusion, et éventuellement un témoignage de voisinage en cas de tempête. Plus le dossier est complet dès l’envoi, plus l’expertise et le versement de l’indemnisation vont vite.
Conservez systématiquement les photos du volet avant toute intervention d’un réparateur : un artisan qui démonte les lames avant l’expertise peut compliquer l’évaluation du sinistre par l’assureur.
Pourquoi l’assurance peut refuser l’indemnisation
Le motif de refus le plus courant reste la vétusté ou l’usure normale du matériel. Un volet qui grince et se bloque après quinze ans de service sans jamais avoir été entretenu ne constitue pas un sinistre au sens du contrat, même si la panne survient brutalement.
Le défaut d’entretien est un autre motif fréquent : une lame déjà fissurée depuis des mois qui finit par céder lors d’un simple coup de vent modéré peut être considérée comme préexistante au sinistre invoqué. L’assureur peut aussi refuser la prise en charge si aucune mesure de prévention n’a été prise malgré une alerte météo, ou si le sinistre déclaré ne correspond pas aux garanties réellement souscrites dans le contrat.
| Cause de la casse | Garantie mobilisée | Prise en charge |
|---|---|---|
| Tempête, grêle, vent violent | Événements climatiques | Oui, selon franchise |
| Cambriolage, vandalisme | Vol / vandalisme | Oui, avec dépôt de plainte |
| Court-circuit du moteur électrique | Dommages électriques | Selon exclusions du contrat |
| Usure, vieillissement du mécanisme | Aucune | Non |
Avant toute déclaration, un rapide coup d’œil aux conditions générales du contrat permet souvent d’anticiper la réponse de l’assureur et d’éviter une expertise qui se conclut par un refus. En cas de doute sur l’origine réelle de la casse, un expert indépendant peut être sollicité pour trancher entre sinistre garanti et simple fatigue du matériel.